
15.09.2026
Наследникам — доход, бизнесу — профессиональное управление: как работает личный фонд
Дробление долей и отсутствие подготовленного преемника могут поставить под угрозу даже устойчивую компанию: как минимизировать этот риск?
Наследование — один из самых уязвимых этапов в жизни семейного бизнеса. По статистике, до второго поколения доживает лишь около 30% семейных компаний, а до третьего — не более 10–12%. Предприниматель может потратить десятилетия на создание устойчивой бизнес-системы, но после его ухода она иногда разрушается всего за несколько лет.
Почему преемники теряют бизнес, который должен был стать основой их будущего? И какие юридические инструменты позволяют снизить этот риск? На эти вопросы отвечает Никита Мосиенко, генеральный директор ООО УК «Бореа групп».
Почему семейный бизнес не всегда переживает смену поколений
Разрушение компании редко становится результатом осознанного решения наследников. Чаще бизнес сталкивается с сочетанием психологических и системных проблем:
Синдром «золотой молодежи» и дефицит компетенций. Основатель обычно проходит сложный путь и учится принимать решения в условиях постоянного давления и риска. Наследник получает уже работающий бизнес, но может не иметь предпринимательского опыта, стрессоустойчивости и глубокого понимания внутренних процессов.
Корпоративные конфликты и дробление долей. Если у основателя несколько детей, супруг или другие родственники, после его смерти компания может разделиться между наследниками. Доли дробятся, единый центр управления исчезает, а семейный конфликт постепенно превращается в корпоративный. В результате партнеры могут годами спорить в судах, а операционная работа бизнеса окажется парализована.
Несовпадение владения и управления. Не каждый наследник хочет заниматься заводом, логистикой или другим операционным бизнесом. Более 70% потенциальных наследников испытывают так называемое «уклонение от лидерства». Они готовы получать дивиденды, но не всегда хотят или умеют управлять компанией и развивать ее.
Как крупный капитал защищали через трасты
В англо-саксонской правовой системе, прежде всего в США и Великобритании, одним из способов сохранить семейный бизнес стали дискреционные трасты (Trusts).
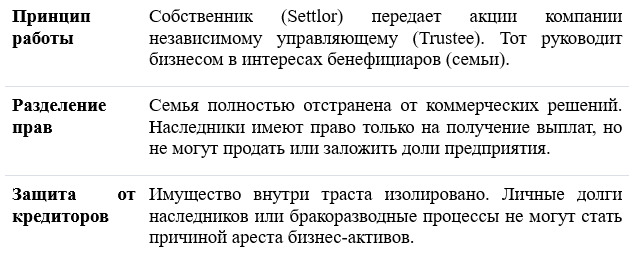
Долгое время российские предприниматели пытались использовать похожую конструкцию через зарубежные юрисдикции. Но сегодня иностранные трасты для граждан РФ стали более сложными, дорогими и менее защищенными с юридической точки зрения.
Российский аналог — личный фонд
В российском законодательстве появился собственный механизм для сохранения капитала — личный фонд, предусмотренный ст. 123.20-4 ГК РФ. По своей логике он выступает отечественным аналогом западного траста и семейного фонда.
Личный фонд — это некоммерческая организация, которую гражданин создает при жизни. Также фонд может быть учрежден нотариусом по завещанию. Его задача — управлять переданным имуществом.
Для регистрации прижизненного фонда необходимы активы минимальной стоимостью 100 млн рублей по рыночной оценке.
Как личный фонд помогает сохранить бизнес
У личного фонда есть несколько важных особенностей:
Нет «шестимесячной заморозки». Обычный наследственный процесс может на полгода создать неопределенность в управлении компанией. Личный фонд после смерти основателя продолжает действовать по заранее установленному уставу.
Профессиональное управление. Основатель может заранее определить, кто будет заниматься операционной деятельностью: например, наемный топ-менеджер или совет директоров. Управление при этом не обязательно передается родственникам.
Защита от дробления. Доли компании переходят на баланс фонда и не распределяются между наследниками. Семья становится выгодоприобретателями и получает фиксированные выплаты или долю прибыли, не получая прямого голоса на собрании акционеров.
Условия для получения выплат. Учредитель может заранее установить требования. Например, связать выплаты с получением профильного образования или прекратить их в случае деструктивного поведения наследника.
Блокировка обязательных долей. Имущество фонда выводится из общей наследственной массы. Это снижает риск того, что внезапно появившиеся обязательные наследники, например нетрудоспособные родственники, смогут претендовать на часть производственных активов и тем самым нарушить целостность бизнеса.
Главный риск — новый инструмент без устойчивой практики
При всех преимуществах личного фонда этот механизм остается новым для российской правовой системы. Законодательство существует относительно недавно, поэтому устойчивая судебная практика по личным фондам еще не сформировалась.
Это создает несколько зон неопределенности:
Непредсказуемость судебных споров. Юристы и судьи пока не накопили достаточный опыт рассмотрения сложных корпоративных и семейных конфликтов, связанных с личными фондами. Поэтому заранее определить, как будет истолковано то или иное условие фонда при споре с наследниками, невозможно со стопроцентной уверенностью.
Попытки обойти закон. Кредиторы, бывшие супруги или обязательные наследники могут искать способы оспорить структуру и получить доступ к активам фонда. Пока такие ситуации не получили достаточной судебной практики, полностью оценить риски сложно.
Отсутствие устоявшихся стандартов. Западные трасты опираются на многолетнюю судебную и деловую практику. В России владельцам личных фондов пока приходится формировать этот опыт практически с нуля.
Личный фонд позволяет заранее разделить право на доход и право на управление бизнесом. Наследники могут получать финансовую выгоду, не получая возможности напрямую управлять компанией и принимать решения, к которым они не готовы.
Но новый инструмент требует очень тщательной юридической настройки. Пока судебная практика не стала устойчивой, именно качество устава и условий управления определяет, насколько надежно личный фонд будет защищать бизнес при смене поколений.